Od
Absolventi po nástupe do prvého zamestnania robia najčastejšie dve chyby. Peniaze buď hneď minú na okamžitú spotrebu, alebo ich nechajú ležať na bežnom účte, kde ich postupne znehodnocuje inflácia. Investičný analytik Matúš Čarný z FinGO.sk vysvetľuje, ako si aj z nižšieho nástupného platu vybudovať rezervu a postupne prejsť k dlhodobému investovaniu.
S príchodom jesene nastupujú tisíce absolventov stredných a vysokých škôl do svojich prvých zamestnaní. Hoci ich počiatočné platy spravidla nie sú vysoké, odborníci upozorňujú, že investovať sa dá už od prvej výplaty.
„Mladí ľudia môžu mať oprávnený pocit, že im z výplaty nič nezostane. Potom však príde rodina, deti a peňazí opäť nie je nazvyš. Takto zrazu človek zistí, že už nie je najmladší a s investovaním ešte stále nezačal, pretože na to nikdy nebol vhodný čas,“ hovorí investičný analytik Matúš Čarný zo spoločnosti FinGO.sk.
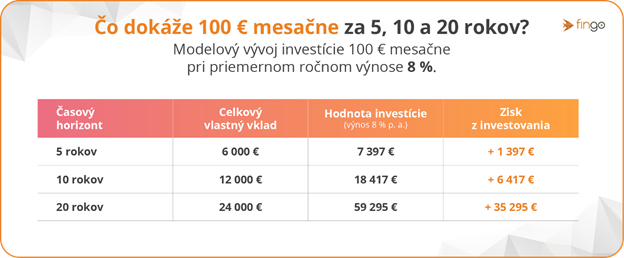
Čas je pritom pri investovaní úplne kľúčový. Práve dlhší investičný horizont môže výrazne podporiť výsledné zhodnotenie investície.
Čo je to finančná rezerva a prečo je dôležitá
„Prvým finančným cieľom každého mladého človeka, ktorý začal zarábať, by nemalo byť nové auto či byt, ale vytvorenie finančnej rezervy. Jej odporúčaná výška zodpovedá približne šesťnásobku základných mesačných výdavkov, pričom peniaze musia byť okamžite dostupné. Finančná rezerva má slúžiť výhradne na pokrytie nečakaných situácií, ako napríklad výpadok príjmu, pokazený spotrebič či neplánované zdravotné výdavky,“ vysvetľuje Čarný.
Najnovšie dáta z prieskumu spoločnosti FinGO.sk ukazujú, že bezpečnú rezervu na viac ako pol roka nemá vytvorenú ani polovica ľudí.
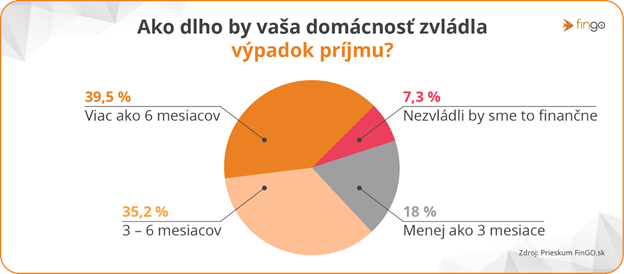
„Absolventi po nástupe do práce najčastejšie robia dve zásadné chyby. Buď všetky zarobené peniaze minú na okamžitú spotrebu, alebo ich nechajú ležať na bežnom účte, kde im z nich inflácia postupne ukrajuje,“ upozorňuje odborník. Finančná rezerva je podľa neho základná poistka, ktorú si dokáže mladý človek vybudovať aj z malých súm, ktoré si postupne odkladá z výplaty.
Od rezervy k veľkým cieľom
Podľa prieskumu zostáva po zaplatení všetkých účtov 13,3 % domácností suma do 100 € a ďalším 27,1 % domácností čiastka od 101 € do 300 €. Dokopy tak viac ako 40 % ľudí hospodári s mesačným prebytkom do 300 eur. Absolventi sa po nástupe do práce najčastejšie nachádzajú práve v týchto kategóriách. Správne nastavený plán pre začínajúcich zarábajúcich pozostáva z dvoch nadväzujúcich fáz.
Najprv je potrebné sústrediť sa na vytvorenie záchrannej siete prostredníctvom konzervatívneho investovania. V tomto prvom kroku mesačné čiastky nesmerujú na rizikové trhy, ale do konzervatívne nastavených ETF fondov. Hlavným cieľom nie je vysoký výnos, ale ochrana peňazí pred infláciou a ich okamžitá dostupnosť v prípade nečakaných udalostí.
Po vytvorení šesťmesačnej rezervy je čas prejsť na ďalšie investičné ciele. Mesačné investície je možné presmerovať do dynamickejších akciových ETF fondov. Tie z dlhodobého hľadiska generujú výrazne vyšší výnos a slúžia na plnenie konkrétnych životných plánov. „Keď už má investor vytvorenú dostatočnú rezervu, môže sumu, ktorú si doteraz pravidelne odkladal, jednoducho presmerovať do investícií na nové finančné ciele,“ dopĺňa Čarný. Podľa neho nezáleží na tom, či človek začne s 20, 50 alebo 100 eurami, pretože investovanie je v tejto fáze predovšetkým o budovaní návyku. „Keď si mladý človek hneď pri prvej výplate nastaví automatický trvalý príkaz, zvykne si hospodáriť s tým, čo mu po odložení peňazí zostane. Ak mu neskôr narastie plat, môže jednoducho zvýšiť investovanú sumu bez toho, aby výrazne menil svoj životný štandard,“ dodáva Čarný.