Podnikáte na živnosť? Čo vám štát pri chorobe či úraze nepokryje a ako sa na to pripraviť

Podnikáte na živnosť? Čo vám štát pri chorobe či úraze nepokryje a ako sa na to pripraviť

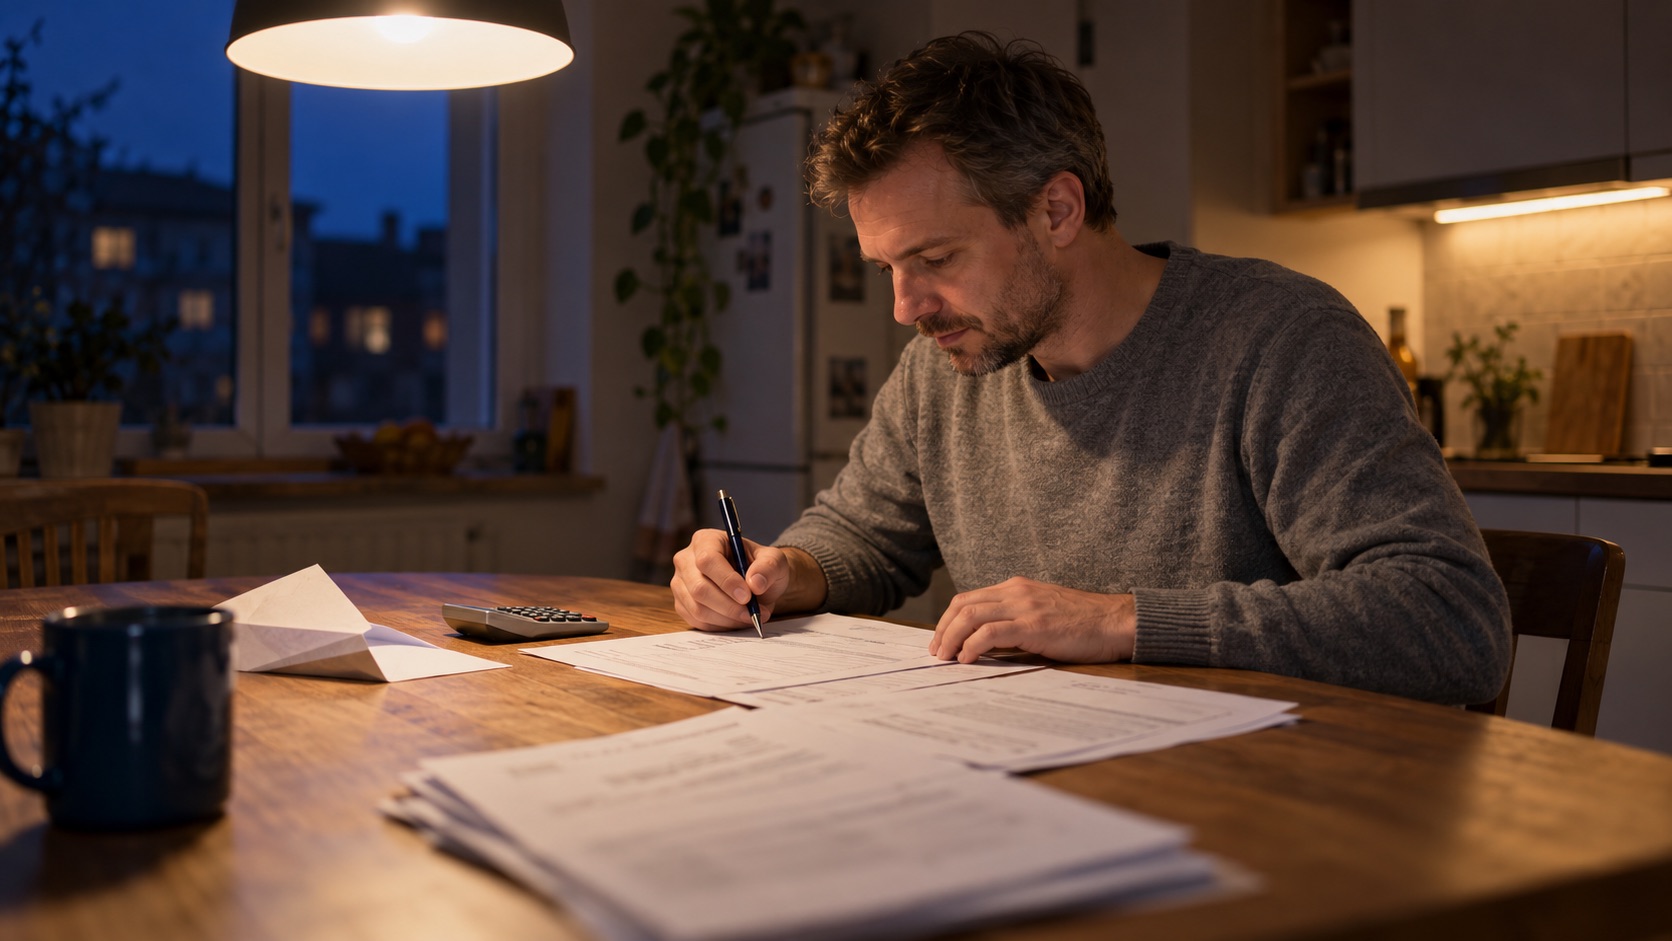
Nemocensky poistený živnostník dostáva pri práceneschopnosti nemocenské od Sociálnej poisťovne už od prvého dňa. Výška dávky však závisí od toho, z akého základu si odvody platil. Ak platíte len minimálne odvody, aj dávka bude minimálna, a ak nemáte zaplatené poistné na nemocenské poistenie, nárok na dávku vám nevznikne. Pozrite sa preto, čo vám pri chorobe, úraze či ukončení podnikania pokryje štát a na čo si treba odložiť vlastné peniaze.

1. Zistite, z akého základu platíte odvody

Pri sociálnom poistení platí jednoduché pravidlo: čím menej odvádzate, tým menej spravidla dostanete. Nemocenské aj ďalšie dávky sa počítajú z vymeriavacieho základu, teda zo sumy, z ktorej odvody platíte. Podľa portálu Podnikam.sk, ktorý sa venuje malým a stredným podnikateľom a živnostníkom, platí viac než zákonné minimum len 12 podnikateľov zo 100. Údaj pochádza z článku, v ktorom portál rozpisuje aj to, na aké dávky zo Sociálnej poisťovne má nárok živnostník a zamestnanec v roku 2027.

Povinne poistenému živnostníkovi určuje vymeriavací základ Sociálna poisťovňa podľa údajov z daňového priznania. Nájdete ho v Elektronickom účte poistenca, ktorý je súčasťou eSlužieb Sociálnej poisťovne. Vidíte v ňom aj obdobia, za ktoré ste odvody platili.

2. Pri chorobe počítajte s nižším nemocenským v prvých dňoch

Povinne nemocensky poistenému živnostníkovi, ktorý má zaplatené poistné, vypláca Sociálna poisťovňa nemocenské od prvého dňa práceneschopnosti. Prvé tri dni dostáva 25 % denného vymeriavacieho základu. Ten sa spravidla počíta zo súm, z ktorých živnostník platil odvody v predchádzajúcom kalendárnom roku. Od štvrtého dňa je to 55 %. Zamestnanec dostáva prvých 14 dní náhradu príjmu od zamestnávateľa a nemocenské až od 15. dňa.

Pri minimálnom základe dostanete aj od štvrtého dňa len malú sumu. Ak by ste týždeň nemohli pracovať, rátajte s tým, že výdavky, ktoré nemocenské nepokryje, zaplatíte z vlastných peňazí. Spočítajte si, koľko by vám pri dlhšej chorobe mesačne chýbalo. Keď svoju rezervu vydelíte touto sumou, uvidíte, koľko mesiacov by vám vystačila. Aktuálne podmienky si overte priamo na webe Sociálnej poisťovne.
Prihláste sa do newslettra
Každý týždeň tipy na články, pozvánky na akcie a súťaže.

REKLAMA

3. Dávku v nezamestnanosti bez poistenia nedostanete

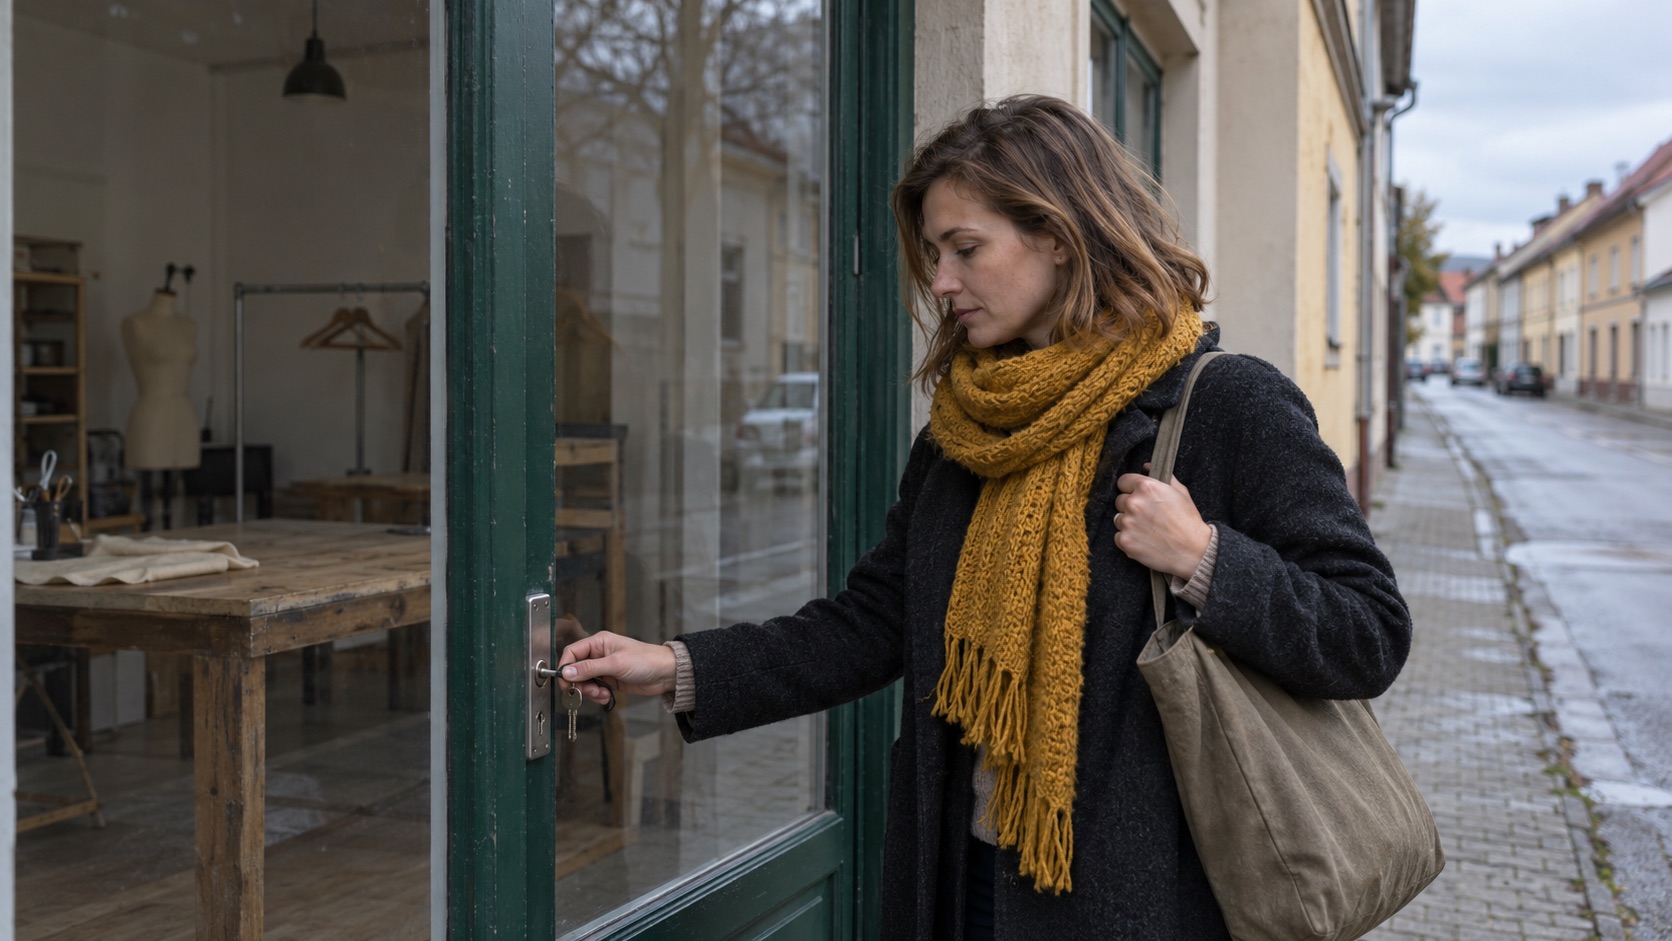
Žena v tmavom kabáte a horčicovom šále zamyká sklenené dvere malej krajčírskej dielne. Cez sklo vidno pracovný stôl so zloženou látkou, krajčírsku figurínu a prázdny vešiak
Foto: ilustračné (AI)

Živnostník nie je povinne poistený v nezamestnanosti. Dávka sa navyše nevypláca pri slabšom mesiaci, kým podnikáte. Nárok vzniká až po ukončení alebo pozastavení podnikania a zaradení do evidencie uchádzačov o zamestnanie, a len vtedy, ak máte z posledných štyroch rokov aspoň dva roky poistenia v nezamestnanosti, napríklad ešte zo zamestnania.

Povinne nemocensky a dôchodkovo poistený živnostník sa môže prihlásiť na dobrovoľné poistenie v nezamestnanosti. Zvážte ho, ak rátate s tým, že by ste podnikanie mohli niekedy ukončiť. Prihláste sa s predstihom. Ak vám poistenie zo zamestnania na tieto dva roky nestačí, chýbajúce obdobie doplníte dobrovoľným poistením. Započíta sa vám však len obdobie, za ktoré ste poistné zaplatili včas.

4. Úrazové dávky od štátu nedostanete

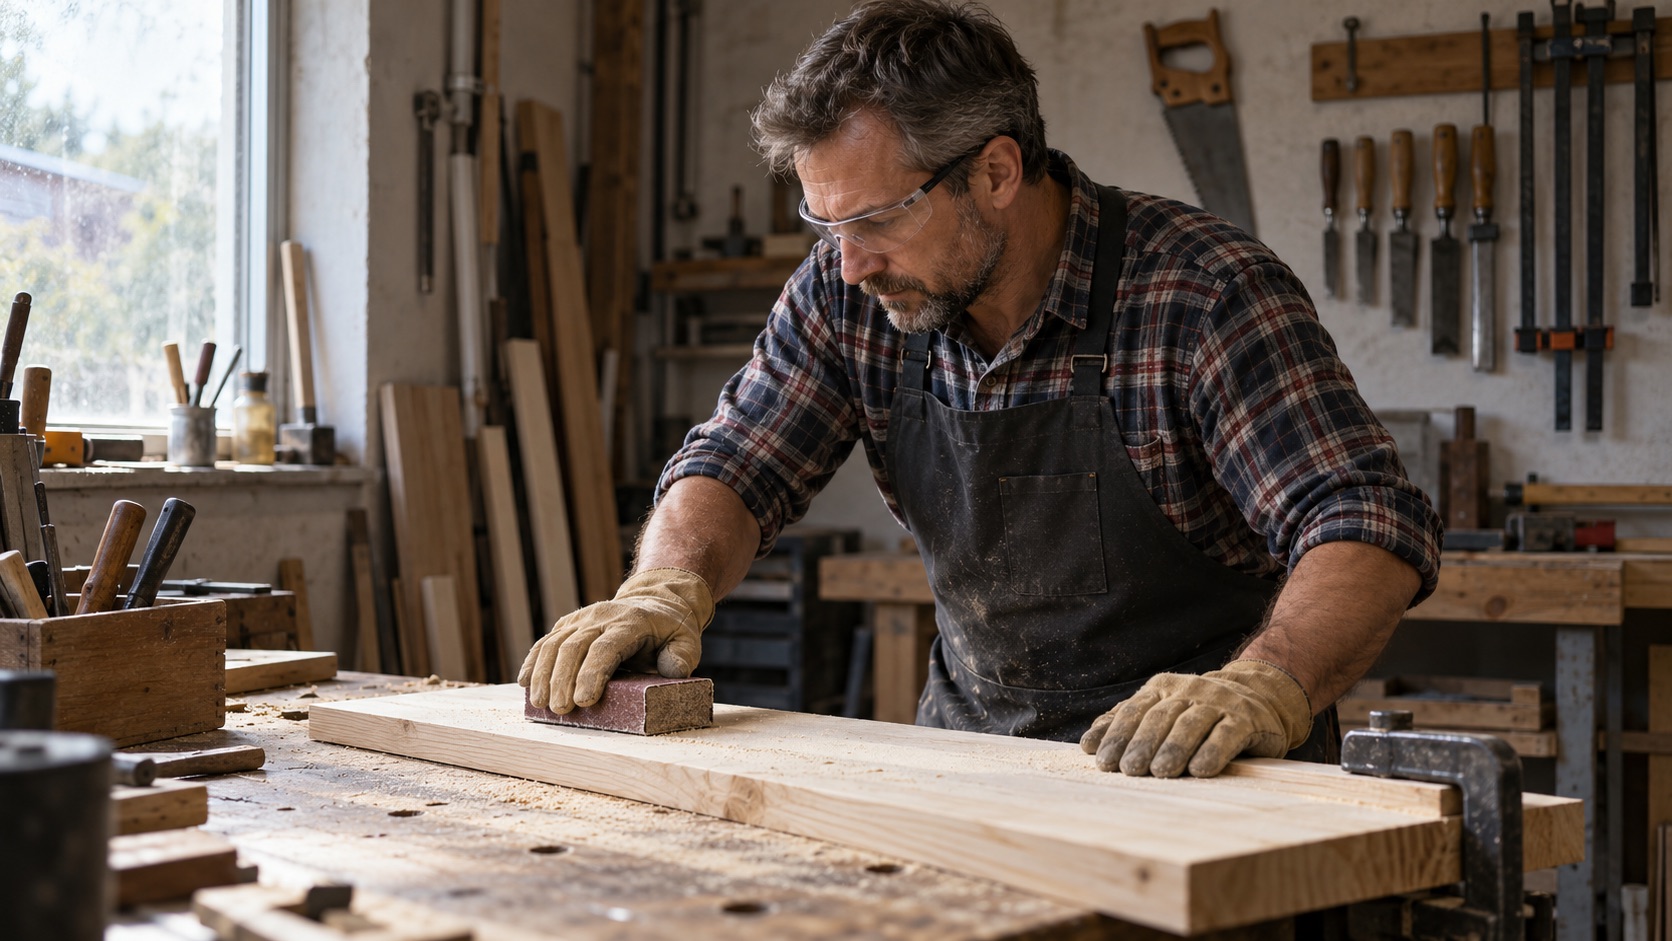
Stolár s ochrannými okuliarmi a pracovnými rukavicami brúsi na ponku borovicovú dosku blokom s brúsnym papierom. Na stene za ním visia pílka a dláta.
Foto: ilustračné (AI)

Úrazové poistenie platí za zamestnancov zamestnávateľ. Živnostníkov sa netýka a dobrovoľne si ho v Sociálnej poisťovni zaplatiť nemôžete. Pri práceneschopnosti po úraze vám Sociálna poisťovňa vyplatí nemocenské rovnako ako pri chorobe, úrazové dávky, napríklad úrazový príplatok či úrazovú rentu, však nie.

Ak robíte manuálnu prácu alebo veľa šoférujete, porovnajte si ponuky úrazového poistenia v komerčných poisťovniach. Pozrite sa najmä na to, či poisťovňa vypláca plnenie aj za dni liečenia, alebo len pri trvalých následkoch.

REKLAMA

5. Vytvorte si rezervu ešte pred investovaním

Najrýchlejšou pomocou pri chorobe aj pri slabšom mesiaci sú peniaze, ktoré máte bokom. Návod pre začínajúcich investorov na portáli Akcie.sk uvádza, že sa všeobecne odporúča mať finančnú rezervu vo výške aspoň 3 až 6 mesiacov výdavkov.

  • Započítajte osobné aj podnikateľské výdavky. Patria k nim odvody, ktoré platíte aj v mesiaci bez jedinej platby od zákazníkov. Ak platíte preddavky na daň, pripočítajte aj tie.
  • Rezervu nemiešajte s tržbami. Ak leží na rovnakom účte ako peniaze z faktúr, ľahko ju minete na bežnú prevádzku.
  • Ak máte nepravidelné príjmy, počítajte s hornou hranicou. Šesť mesiacov výdavkov vám dá čas nájsť nových zákazníkov.

6. Čo s peniazmi, ktoré rezerva nepotrebuje

Peniaze navyše máte na bežnom účte síce poruke, nič však nezarobia a inflácia im časom uberá na hodnote. Dlhodobo ich môžete investovať. Výsledok investovania vopred nikto nezaručí a hodnota investície môže aj klesnúť. Investujte preto len peniaze, ktoré v najbližších rokoch nebudete potrebovať.

Ak len začínate, sprievodca na portáli Akcie.sk vysvetľuje, čo sú ETF fondy a ako ich kúpiť. Pred prvým nákupom si zistite, aké poplatky si broker účtuje a ako sa zdaňujú výnosy. Tento článok nie je investičným odporúčaním.

Začnite dvoma krokmi. Zistite, z akého základu platíte odvody, a spočítajte svoje mesačné výdavky. Keď ich vynásobíte tromi až šiestimi, máte cieľovú výšku rezervy.

PR článok
contributor

Súvisiace články

Pridaj komentár

Vaša e-mailová adresa nebude zverejnená. Vyžadované polia sú označené *