
 Od
Pri cestovnom poistení nerozhoduje len destinácia. Dôležité je aj to, s kým cestujeme, čo plánujeme robiť a či sa presúvame autom, lietadlom alebo s cestovnou kanceláriou. Finančná konzultantka pre oblasť poistenia Lenka Elečková vysvetľuje, aké krytie potrebujeme pri mori, v horách či na aktívnej dovolenke. Upozorňuje aj na limity, výluky a pripoistenia, na ktoré dovolenkári občas zabúdajú.
Najprv cesta, potom cena
Výber poistky by sa nemal začínať otázkou, koľko stojí. Najskôr si treba ujasniť, kam ideme a čo tam plánujeme robiť. Podľa Lenky Elečkovej zaváži, či cestujeme po Slovensku alebo do zahraničia. Rozdiel prináša aj pracovná a súkromná cesta. Poisťovňa prihliada na počet cestujúcich, dĺžku pobytu aj spôsob dopravy. Iné podmienky môže potrebovať rodina s deťmi, iné človek, ktorý vyráža sám.
Na jednu letnú dovolenku zvyčajne stačí krátkodobé cestovné poistenie. Ľuďom, ktorí počas roka cestujú opakovane, sa môže viac oplatiť celoročná poistka. Niektorí klienti získajú cestovné poistenie aj k platobnej karte. Samotná informácia o jeho existencii však nestačí.
„Je dobré preveriť si, čo všetko takéto poistenie zahŕňa,“ upozorňuje Elečková. Pomôcť môže finančný konzultant, ktorý porovná ponuky podľa konkrétnej cesty. Až potom prichádza na rad cena, rozsah krytia a výška limitov.
More, mesto alebo hory? Každá dovolenka prináša iné riziká
Človek oddychujúci na pláži nepotrebuje rovnaké krytie ako turista na ferrate. Rozdiely vytvárajú najmä aktivity naplánované počas pobytu. Pri dovolenke v horách treba myslieť na zásah záchranárov. Dovolenka s aktívnym športovaním si môže vyžiadať pripoistenie rizikových športov. Poznávací pobyt v meste alebo bežný oddych pri mori tieto súčasti často nepotrebuje.
To však neznamená, že pri pokojnej dovolenke stačí automaticky najlacnejší balík. Základ by mal pokrývať liečebné náklady pri chorobe aj úraze, hospitalizáciu a návrat domov zo zdravotných dôvodov. Poistka by mala zahŕňať aj akútne ošetrenie u zubára. Rodičia si môžu overiť, či pokryje náklady na ich pobyt v nemocnici, keď lekári hospitalizujú dieťa.
Aj na Slovensku môže zásah v horách stáť tisíce eur
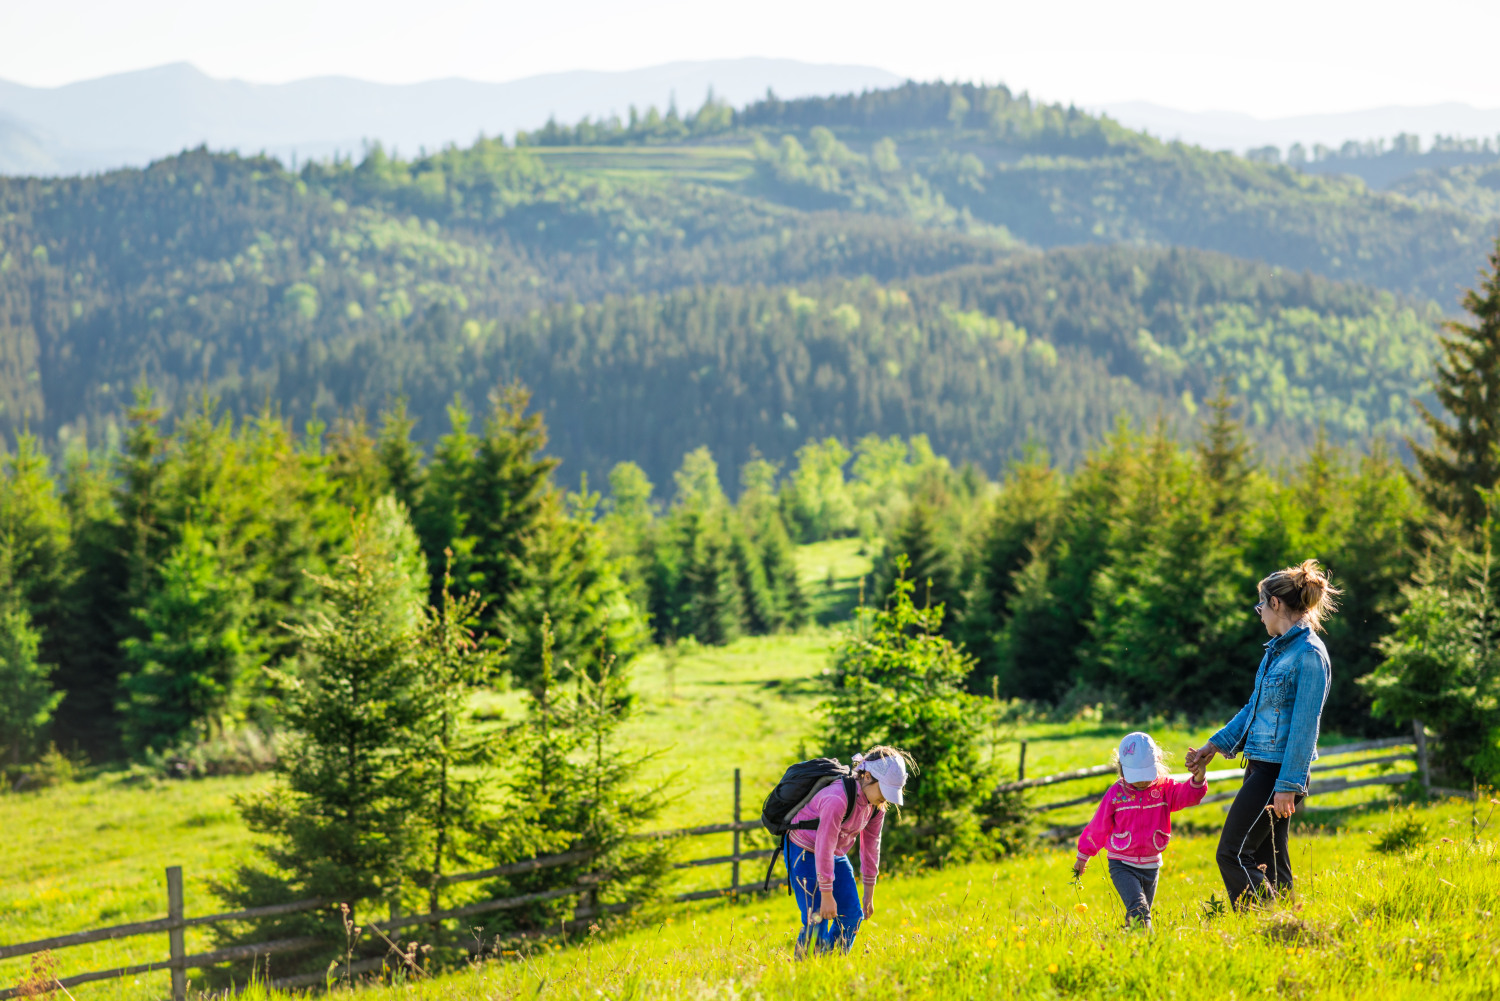
Cestovné poistenie si ľudia nespájajú iba so zahraničím. Podľa skúseností Lenky Elečkovej ho na Slovensku využívajú napríklad organizátori táborov, školských výletov a skupinových podujatí. Zmysel má aj pri individuálnej turistike. Poistenie do hôr kryje náklady na pátranie, vyslobodzovanie a transport. Môže zahŕňať aj zásah vrtuľníka.
„Záchranná akcia v horách môže stáť stovky až tisíce eur a zdravotné poistenie tieto náklady nehradí,“ hovorí finančná konzultantka.

Na Slovensku náklady za zásah Horskej záchrannej služby neplatia deti do 18 rokov ani osoby nespôsobilé na právne úkony. V zahraničí však rovnaké pravidlo platiť nemusí. Pri rodinnej dovolenke za hranicami preto treba myslieť aj na krytie zásahu pre deti. Poistenie sa netýka iba Tatier. Význam má všade tam, kde sa záchranári pohybujú v teréne nedostupnom pre bežnú pozemnú záchrannú službu.
Pri liečebných nákladoch rozhodujú limity
Najdôležitejšiu časť zahraničnej poistky tvoria liečebné náklady. Lenka Elečková odporúča krytie bez horného limitu. „Ak poistenie predsa len limit má, pri cestách po Európe by som odporúčala aspoň 150-tisíc eur,“ uvádza.
Pri cestách do USA radí zvoliť výrazne vyššiu sumu. Za rozumné minimum považuje 500-tisíc eur, bezpečnejšou možnosťou je limit jeden milión eur. Vysoký limit nemusí znamenať, že ho cestujúci využije celý. Chráni ho však pred situáciou, keď hospitalizácia, operácia alebo zdravotný transport prerastú do sumy, ktorú by sám nedokázal zaplatiť.

Batožina, storno aj škoda spôsobená inému
K základnému balíku si cestujúci môže pridať ďalšie riziká. Medzi najčastejšie patria batožina, storno cesty a zodpovednosť za škodu. Pri poistení batožiny treba sledovať limit. Ak si človek berie drahšiu elektroniku alebo športové vybavenie, základná suma nemusí stačiť.
Storno sa oplatí najmä pri drahšom zájazde alebo letenkách. Pomôže vtedy, keď klient nemôže odcestovať napríklad pre náhle ochorenie. „Poistenie storna nemusí stáť veľa. Ak však rodina zruší cestu pre chorobu, môže jej zachrániť tisícky eur,“ vysvetľuje Elečková.
Poistenie zodpovednosti pomôže pri neúmyselnej škode na zdraví alebo majetku iného človeka. Niekto ho má už v rámci poistenia domácnosti. Pri zahraničnej ceste však môže cestovná poistka ponúknuť vyšší limit. Hodiť sa môže aj pri zdanlivo bežnej situácii. Dieťa rozbije zariadenie v hoteli, cyklista poškodí zaparkované auto alebo dovolenkár nechtiac zraní inú osobu.
Paddleboard nemusí byť rizikový šport. Divoká voda už áno
Poisťovne rozdeľujú športy do viacerých kategórií. Medzi rekreačné aktivity zvyčajne patrí plávanie, beh, bedminton, fitness, korčuľovanie či bežná jazda na bicykli. Zaradiť sem môžu aj šnorchlovanie, potápanie do menšej hĺbky a turistiku do stanovenej nadmorskej výšky.
Pokojná jazda na paddleboarde po jazere alebo pri pobreží zvyčajne patrí medzi rekreačné športy. Situácia sa mení pri divokej rieke, veľkých vlnách alebo adrenalínovom splave.
Medzi rizikové aktivity poisťovne často zaraďujú vodný skúter, rafting na divokej vode, potápanie s dýchacím prístrojom či jachting na otvorenom mori. Pri ferratách alebo lete balónom sa pravidlá jednotlivých poisťovní líšia. „Pri takýchto aktivitách je dobré informovať sa cielene. Poisťovne ich nemusia zaraďovať do rovnakej kategórie,“ radí Elečková.
Rozdiel môže vytvoriť aj terén. Bežná jazda na bicykli po značenej cyklotrase, lesnej alebo poľnej ceste spravidla patrí medzi rekreačné športovanie. Náročný zjazd na horskom bicykli už môže vyžadovať pripoistenie.
Samostatnú pozornosť si zaslúžia plavby. Pri nehode výletnej lode na mori zasahujú záchranné zložky pri ohrození života bezplatne. Ich úlohou je zachraňovať ľudí, nie majetok. Následnú hospitalizáciu, liečbu či repatriáciu však pokrýva cestovné poistenie, preto by ho dovolenkári mali mať uzatvorené.
Iná situácia môže nastať pri plavbe súkromným plavidlom. Ak si dovolenkári prenajmú motorový čln alebo sa plavia na jachte známeho a dôjde k nehode, môže byť potrebné pátranie či zásah záchranných zložiek. Vtedy sa k základnému balíku cestovného poistenia zíde aj pripoistenie takéhoto zásahu.
Najčastejšia chyba? Poistka uzatvorená iba z povinnosti
Podľa Lenky Elečkovej dovolenkári niekedy uzatvoria poistenie bez toho, aby si prečítali jeho rozsah. Vyberú základný balík, zaplatia a ďalej sa o podmienky nezaujímajú. Problém sa objaví až pri poistnej udalosti. „Má zmysel vedieť, čo moje cestovné poistenie kryje a či je práve mne na mieru. Poisťovňa nemôže uhradiť niečo, čo klient poistené nemal,“ pripomína.